CASE STUDY 03 · EMPIRICAL PAPER
耐心资本何以促进
企业探索式创新?
一句话结论
以 2007–2022 年 A 股 51,171 条公司—年观测构建交错 DID:产业引导基金显著提升 企业探索式创新产出(ATT = +0.104***),核心机制不是放松融资约束, 而是推动企业从短周期创新转向长周期、高不确定性的发明专利探索。
问题 / 背景
- 硬科技创新长周期、高风险,与追求短期回报的传统金融供给存在结构性错配;
- 以产业引导基金为代表的耐心资本强调「投早、投小、投长期、投硬科技」,但它能否真正改变企业创新决策,需要的是因果证据而非相关性描述;
- 更关键的问题是机制:它是通过放松融资约束起作用,还是改变了管理层的时间视野?
识别策略:交错 DID
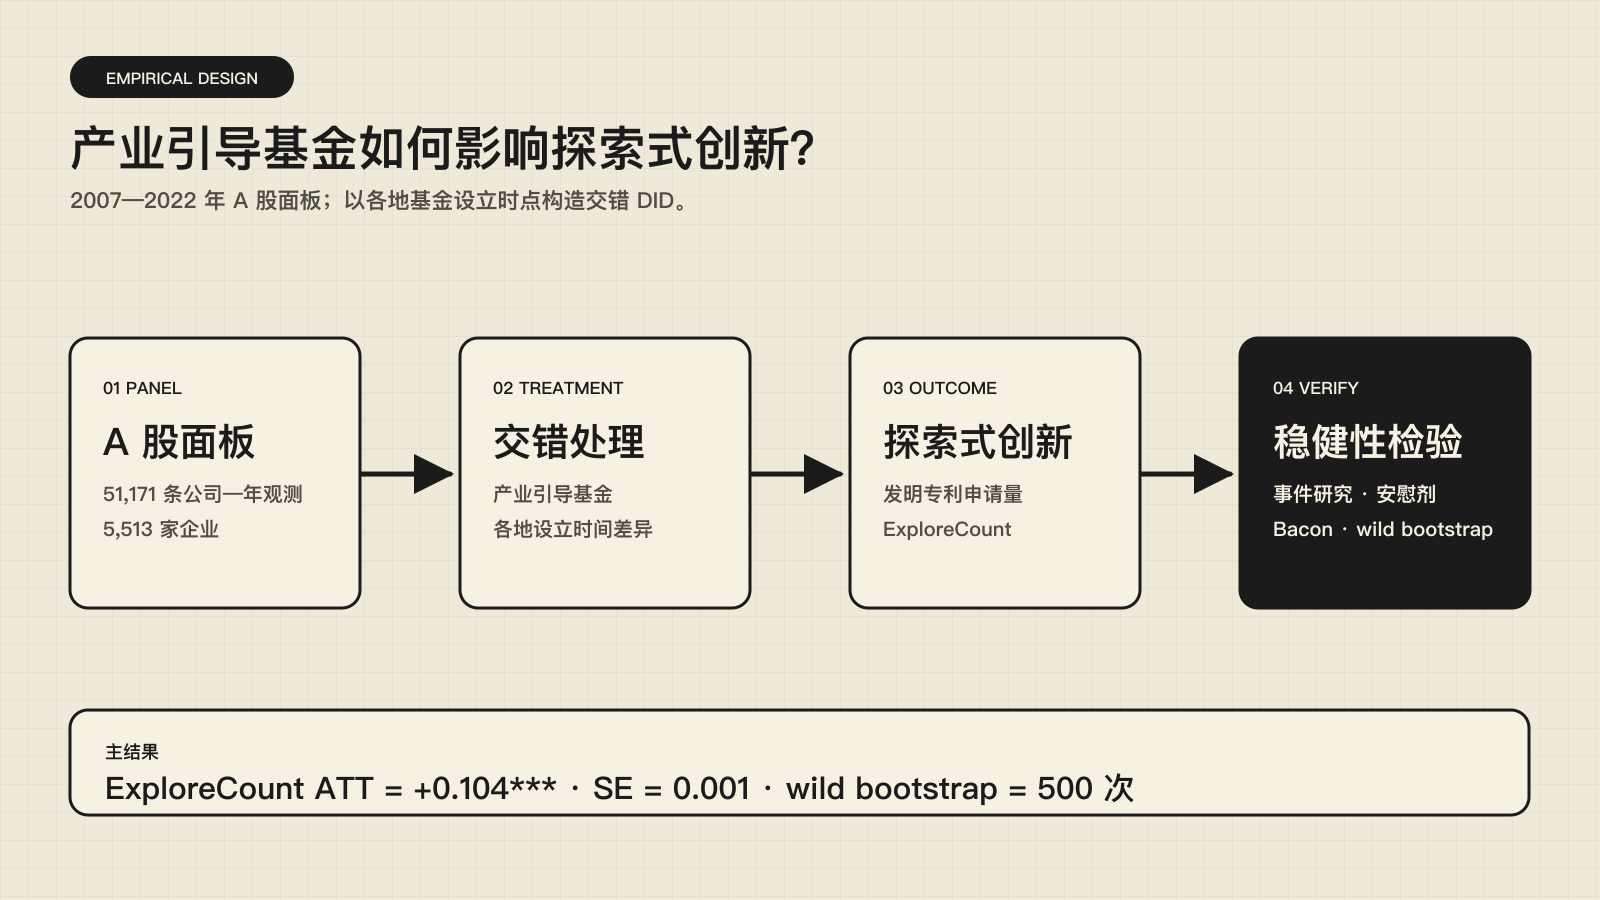
- 样本
- 2007–2022 年 A 股上市公司,51,171 条公司—年观测,5,513 家企业
- 处理变异
- 各地产业引导基金设立时点差异(staggered adoption)
- 估计量
- Callaway–Sant'Anna CS-DID;探索式创新以发明专利申请量刻画
- 有效性
- 平行趋势 · 安慰剂检验 · Goodman-Bacon 分解 · wild bootstrap(500 次)
主结果:动态效应
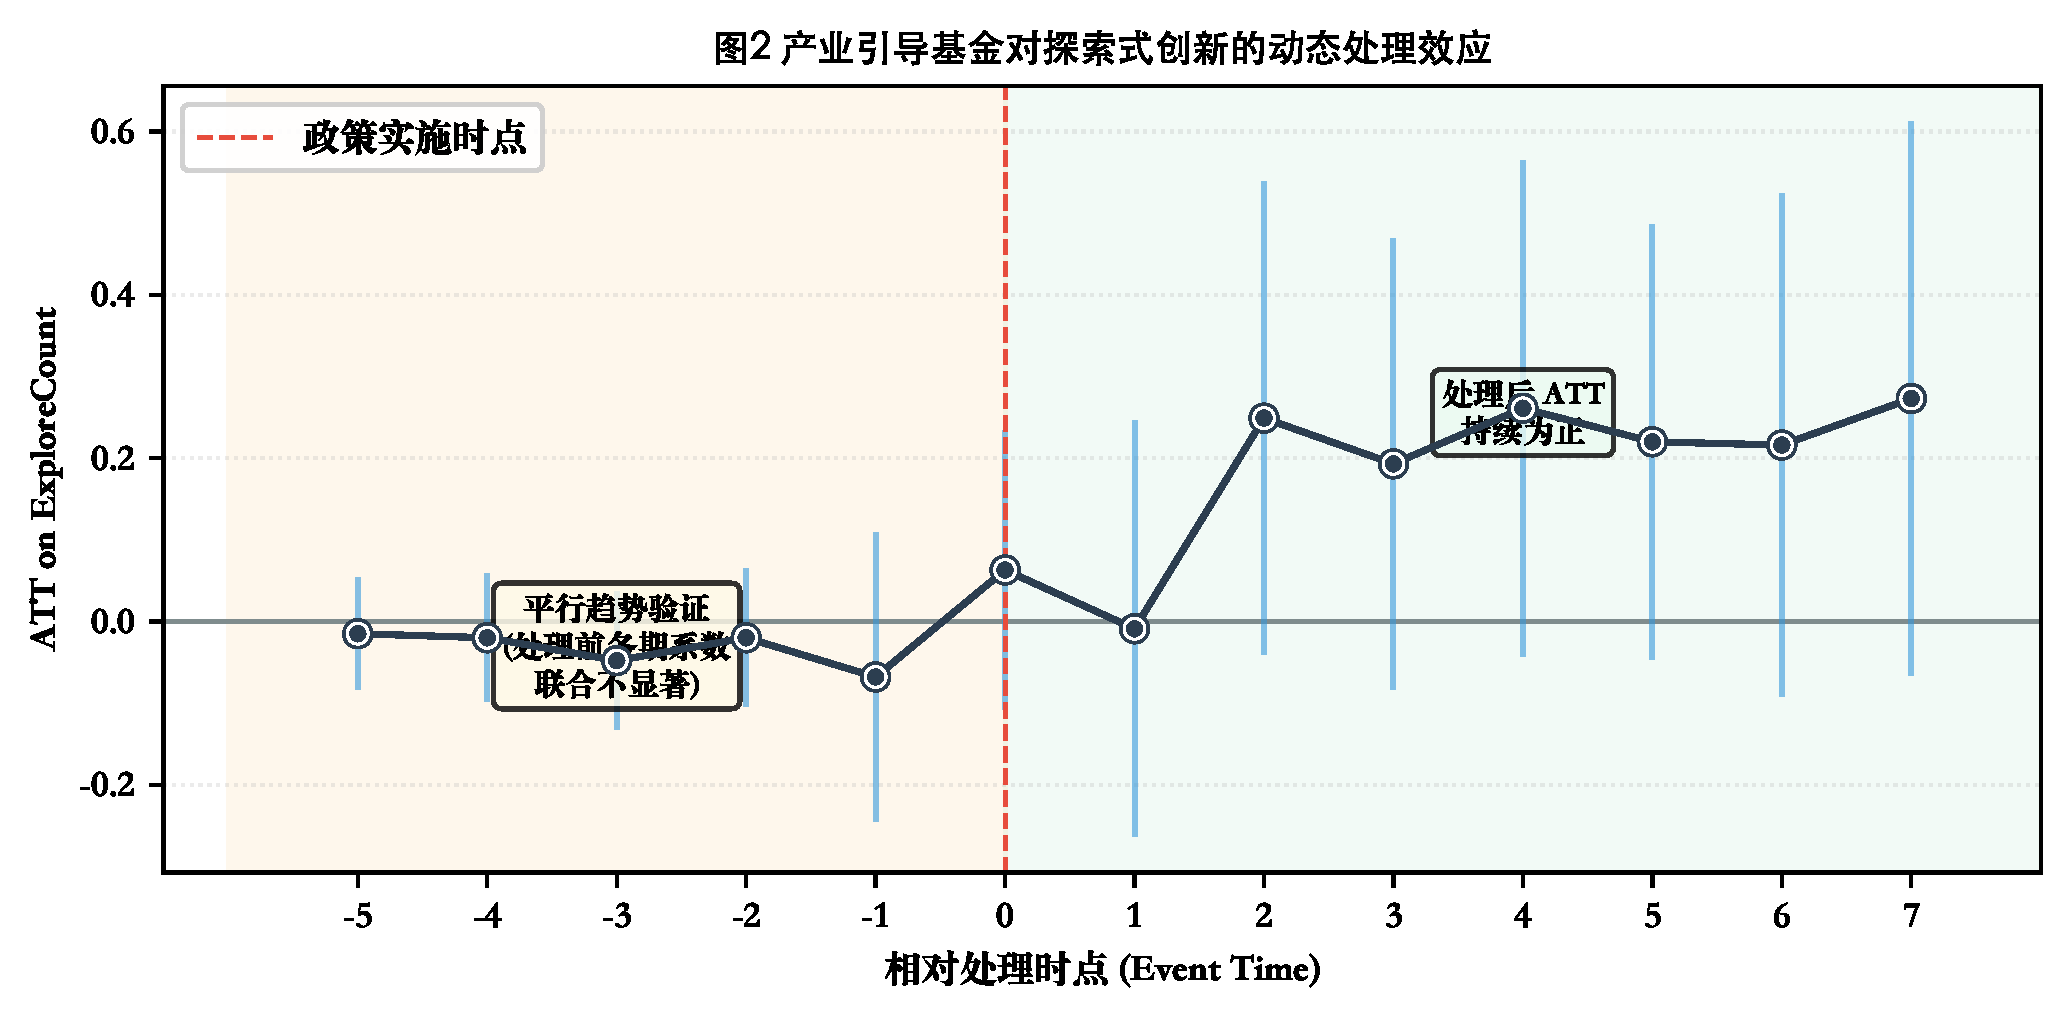
+0.104***ExploreCount ATT(SE = 0.001)
51,171公司—年观测
+0.098**TotalPatent ATT
−0.016ExploitCount ATT(不显著)
- 探索式创新数量显著扩张的同时,利用式创新未显著增加——效应不是「平均放水」,而是结构性倾斜。
机制:改变创新类型结构
- 发明专利占比 invention_share ATT = +0.031***,实用新型占比 utility_share ATT = −0.035***——两条结果方向一致、相互印证;
- 融资约束渠道(SA 指数)未显著成立——核心路径不是「政府补贴改善融资可得性」;
- 机制解释:引导基金以政府信用背书长期资本,改变管理层时间视野,推动企业把创新资源从短周期、低风险的实用新型/外观设计,转向长周期、高不确定性的发明专利。
异质性与稳健性
- 区域梯度:东部 ATT = +0.204***(近全样本两倍),中部 −0.019(不显著),西部 −0.303***(负向)——支持「协同效应假说」而非「补位效应假说」:耐心资本在市场机制较完善的地区才能与创新体系形成合力;
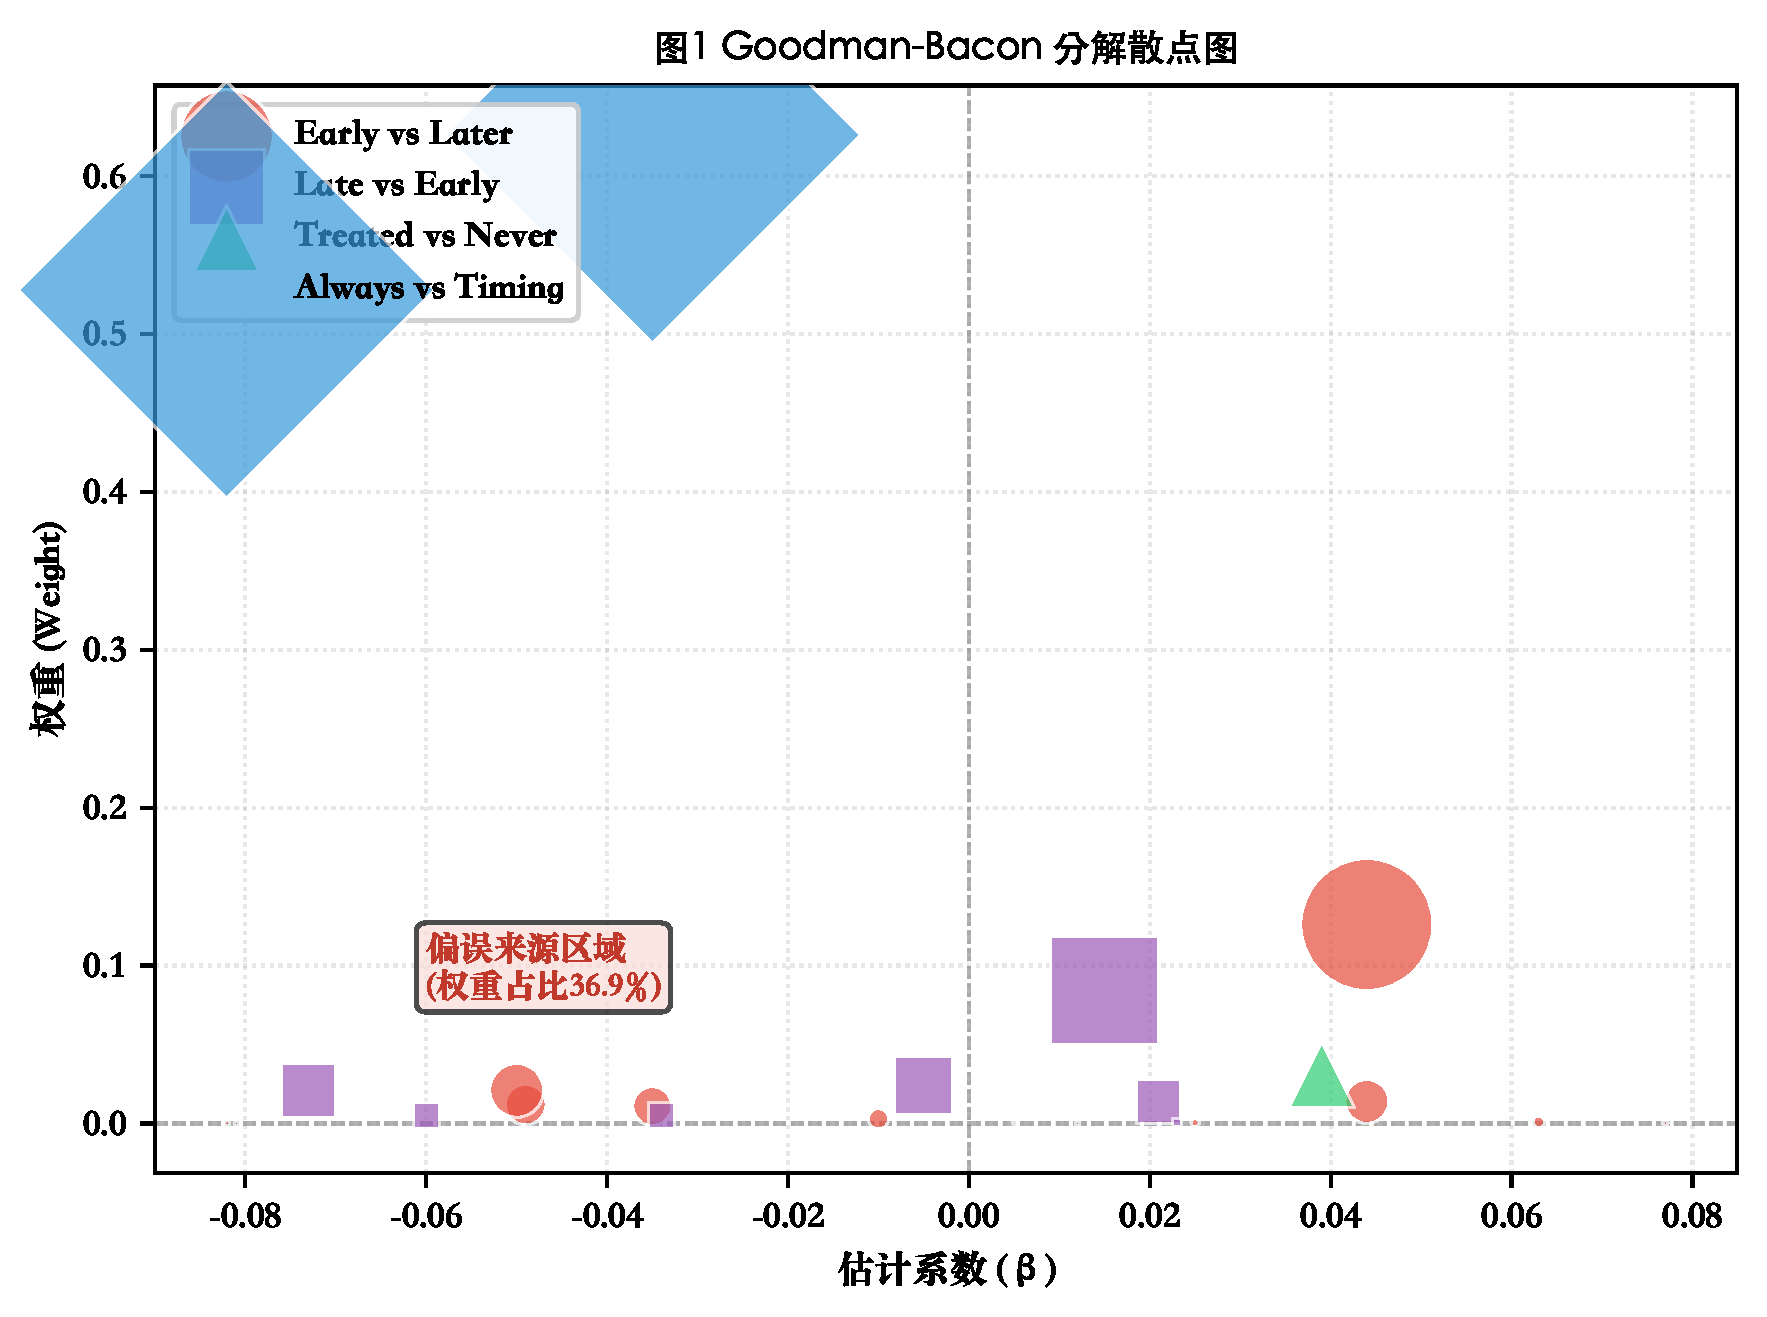
- Goodman-Bacon 分解:交错 DID 加权结构健康,主效应不由「坏对照组」驱动。
团队与边界
- 银星杯参赛论文,与陈钦政合作完成;我负责研究设计、文献梳理、Stata 实证(交错 DID 主回归与区域异质性)与论文撰写(LaTeX);
- 原始数据来自 CSMAR(机构授权,仅限学术研究使用),页面不展示任何原始数据;
- 局限:引导基金设立非完全外生,已用平行趋势与安慰剂检验缓解;区域异质性的机制解释仍需更多微观证据。